 ID010
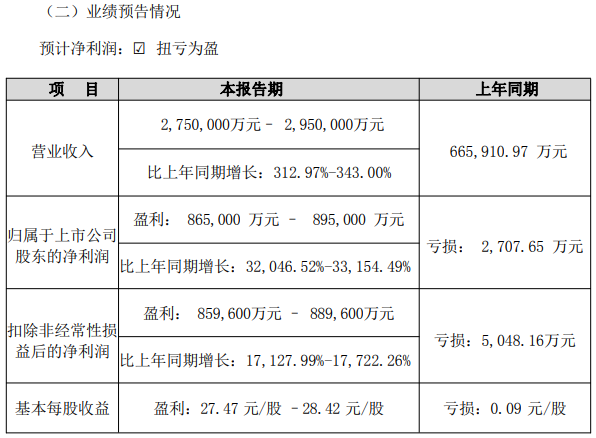
10月16日晚,德明利(001309.SZ)披露2026年前三季度业绩预告。报告显示,公司预计实现营业收入275亿元至295亿元,同比增长312.97%至343.00%;预计实现归属于上市公司股东的净利润86.5亿元至89.5亿元,同比增长32,046.52%至33,154.49%。分季度看,第三季度预计实现营业收入105.89亿元至125.89亿元,在第二季度基础上环比继续增长,企业级存储业务放量成为主要拉动因素。
德明利主营存储控制芯片及存储解决方案,业务覆盖主控芯片设计、固件算法、介质研究和智能制造。本轮业绩增长的核心驱动力,来自AI算力基础设施建设带来的企业级存储需求释放。业绩预告显示,公司2026年1—9月企业级存储业务实现销售收入82.37亿元;半年度报告中该业务收入为48.15亿元,第三季度单季净增超过34亿元,占同期营业收入比重接近三成,收入结构进一步向企业级市场倾斜。
产品层面,公司企业级eSSD已覆盖E1.S、E1.L、E3.S等主流服务器形态,接口涵盖PCIe 5.0/6.0,可适配AI训练和推理场景下对高速传输、大容量存储的需求。目前,公司企业级存储产品已在国内头部云服务商实现批量出货,并延伸至服务器OEM、信创及海外市场。产能方面,越南生产基地已实现量产交付,为海外客户承接和规模化出货提供支撑。
从行业情况看,AI服务器建设持续推进,存储原厂产能向服务器应用倾斜,企业级SSD需求保持增长,PCIe 5.0/6.0等高速接口产品加速导入。与此同时,国产存储产业链协同效应逐步显现,具备主控芯片自研、固件算法优化和规模化交付能力的厂商,更有机会承接企业级客户的增量需求。
业绩预告中,德明利再次强调坚持以规模增长带动技术升级。规模效应不仅体现在日常经营中的谈判能力,也为产品规格定义和落地后的升级迭代提供数据支撑。同时,模组规模化销售形成的稳定现金流,能够持续反哺研发投入,为后续技术迭代和产品拓展提供保障。
值得一提的是,公司在互动平台表示,H9560主控芯片瞄准CXL内存扩展核心场景,预计年内完成回片。公司已构建从主控芯片、全栈固件到方案验证、系统适配的企业级存储技术布局,并围绕CXL扩展存储分层方案持续深化上下游生态建设与产业链协同,未来将持续推动相关产品的客户导入与商业化进展。
长期来看,随着AI算力基础设施建设和国产存储产业链协同推进,德明利以主控芯片自研、固件算法优化与全场景适配构建的核心能力,将持续转化为规模化交付优势,推动公司在企业级存储市场实现更高质量的增长。
 微信扫一扫打赏
 支付宝扫一扫打赏