 ID010
10月31日,埃夫特(688165)披露2026年第三季度报告。前三季度,公司实现营业收入9.52亿元,同比增长35.66%;其中第三季度单季实现营业收入2.97亿元,同比增长53.31%,收入端呈现加速恢复态势。受研发投入增加等因素影响,归母净利润仍为阶段性亏损,但较上年同期大幅收窄65.08%;扣非净亏损收窄36.61%。更为值得关注的是,公司经营活动产生的现金流量净额达1.31亿元,较上年同期的-2.11亿元实现由负转正,综合毛利率从上年同期的7.55%提升至16.36%,盈利质量与经营效率均呈现较为明显的改善信号。
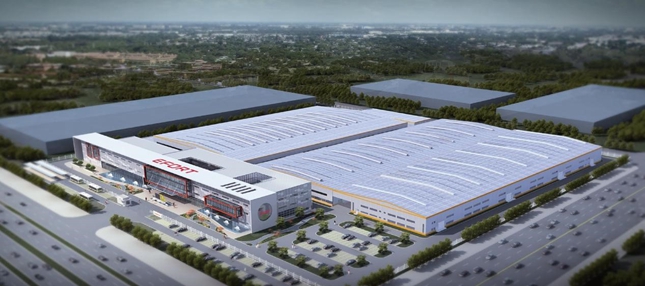
埃夫特主营为智能机器人核心底层技术及零部件、智能机器人、系统集成的研发、生产、销售。广泛应用于汽车、3C电子、新能源、金属加工等领域。近年来,公司在巩固工业机器人主业的同时,积极布局具身智能机器人方向,推进智能机器人技术研发与场景落地,形成了“工业机器人+具身智能”的双线业务格局。
从收入端看,公司前三季度营收同比增长35.66%,第三季度单季增速升至53.31%,恢复势头较为明确,营收增长主要系智能机器人业务(含工业机器人业务及具身智能机器人业务)和系统集成业务均较上年同期恢复所致。其中,智能机器人业务收入前三季度同比增长38.09%,第三季度单季同比增长77.28%,成为收入增长的主要驱动力。
从盈利质量看,公司综合毛利率从上年同期的7.55%提升至16.36%,第三季度单季毛利率达18.66%,较上年同期的8.72%提升近10个百分点。毛利率的显著改善,主要得益于收入规模的恢复对固定成本的摊薄,以及平台化开发、资源聚焦及降本控费等措施的持续推进。受毛利率提升带动,前三季度毛利额同比增长194.11%,第三季度单季毛利额同比增长228.04%;前三季度亏损幅度较上年同期大幅收窄65.08%,扣非净亏损收窄36.61%,盈利端的边际改善趋势较为清晰。
从现金流与资产结构看,经营活动产生的现金流量净额由负转正,是本期财报的一项重要变化。前三季度经营活动现金流净额达1.31亿元,上年同期为-2.11亿元,主要系公司持续加强回款管理,销售回款较上年同期增长,同时公司承担研究课题收到的政府补助金额亦同比增加。回款质量的改善,对于仍处于投入期的机器人企业而言,有助于缓解营运资金压力,为后续研发投入与业务拓展提供支撑。截至三季度末,公司总资产35.98亿元,较上年末增长11.27%。
从研发投入看,公司前三季度研发投入合计1.64亿元,同比增长12.81%,占营业收入的比例为17.21%。公司坚持以智能机器人为核心的战略聚焦,积极投入具身智能领域的研究与开发,并承担了大量智能机器人领域攻关任务。在工业机器人向智能化演进、具身智能产业化加速的产业背景下,持续的研发投入是维持技术代际跟进与场景拓展的基础。此外,公司前三季度其他收益1.30亿元,较上年同期增加6492.11万元,主要系承担的研发课题验收确认大额政府补贴,以及联营公司亏损影响较上年同期大幅减少2078.61万元,也对当期利润形成了一定支撑。
值得一提的是,2026世界机器人大会期间,埃夫特联合启智Openmind展出全栈自主可控通用技术底座,并带来复合机器人、新一代HALO技能采集服、智能焊接、喷涂工作站等系列成果,通过“底座+整机+工艺”全链路闭环,呈现工业具身智能从技术演示走向工厂实际应用的落地能力。9月,工信部公示“第一批国家新兴产业发展示范基地”名单,围绕智能机器人前沿重点领域,全国共遴选出14家单位,埃夫特作为科创板上市公司、国家机器人产业链相关型号链主企业及首批国家专精特新小巨人企业,成功入选示范企业名单。
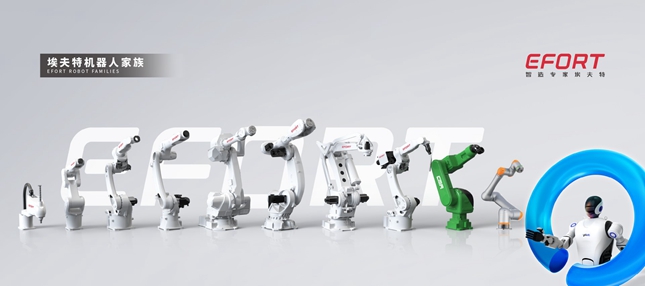
从政策与行业端看,制造业数字化转型与“大规模设备更新”政策持续推进,汽车、3C电子、新能源等下游行业的产线自动化升级需求逐步释放;与此同时,人形机器人产业化进程加速,具身智能作为人工智能与机器人技术融合的前沿方向,产业关注度持续提升。
埃夫特在工业机器人本体、系统集成及具身智能领域的技术积累,与上述产业趋势存在多条线的交集。后续随着智能机器人业务收入的持续恢复、毛利率的进一步改善,以及具身智能研发成果的逐步转化,公司经营业绩的实际改善有望加速。
 微信扫一扫打赏
 支付宝扫一扫打赏