 ID010
10月29日,欧福蛋业(920371)披露2026年三季度报告。前三季度,公司实现营业收入7.27亿元,同比增长7.86%;其中第三季度单季营收2.56亿元,同比增长14.52%。利润端则明显承压:前三季度归母净利润-1,094.99万元,同比由盈转亏(-116.56%),其中Q3单季亏损1,844.36万元(-173.86%)。三季报将主因归结为主要原料鸡蛋价格快速上涨,而产品售价未能同步提升,导致毛利率承压——二季度蛋价冲高形成的成本与售价传导滞后,构成阶段性“高进低出”。但在成本压力未根本缓解的背景下,Q3营收重新加速,其背后的经营逻辑愈发清晰:品类扩容为引擎,渠道深耕为支撑,双轮驱动助力营收稳步增长。
欧福蛋业是国内蛋制品加工行业的引领者,源自丹麦Ovodan Egg Group,主要产品包括蛋液、蛋粉及各类预制蛋品,客户涵盖联合利华、亿滋、百胜(肯德基)等国际食品企业,以及桃李面包等食品制造商,销售以直销模式为主。蛋液和蛋粉构成了收入的稳定底座,而增量则来自底座之上的品类延伸与渠道拓宽。
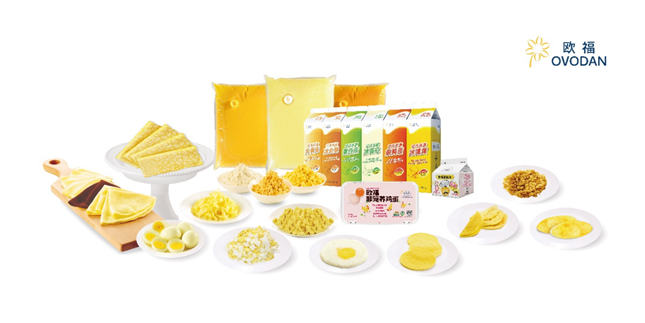
在产品端,公司并未停留在基础蛋液和蛋粉的供应上。延伸出调味蛋液、功能蛋液/蛋粉等功能性产品。预制蛋品方面,鸡蛋碎、炒蛋、蛋皮、荷包蛋、欧姆蛋、黄金炸蛋等直接供应餐厅、超市及食品再加工企业,其中今年的新品黄金炸蛋已实现商业化量产并交付首批出口订单,谷物蛋挞液获第28届中国国际焙烤展“创新产品奖”。这些布局拓宽的不仅是品类,更是公司从“原料供应商”向“解决方案服务商”转型的抓手。
与产品拓宽同步,B端渠道也在往更深处走。公司深化与烘焙、餐饮、食品工业核心客户的战略合作,配合开发定制化方案。对于蛋液这类保质期短、物流半径敏感的品类,直销模式意味着进入客户的配方与工艺体系,产品一致性与全程可追溯能力缺一不可,替换成本构成了基本盘的稳定性。与此同时,出口正在成为独立于国内B端的新增长极。
C端零售渠道的拓宽,则让产品与消费市场发生了更直接的连接。非笼养鸡蛋方面,公司2015年便在江苏南通启动欧盟标准非笼养养殖,2021年在苏州开市客推出首款零售端产品。如今已覆盖线上线下全渠道:线上入驻京东、天猫超市、抖音;线下进驻永旺、家家悦、CitySuper、久光百货等高端零售场景,以及酒店、烘焙和餐厅等B端客户。2026年,非笼养福利蛋全面进军华东、华北、华南、华西四大区域,进入北京家家悦、北京华联、杭州永旺、广州永旺、成都洋华堂等知名商超终端。
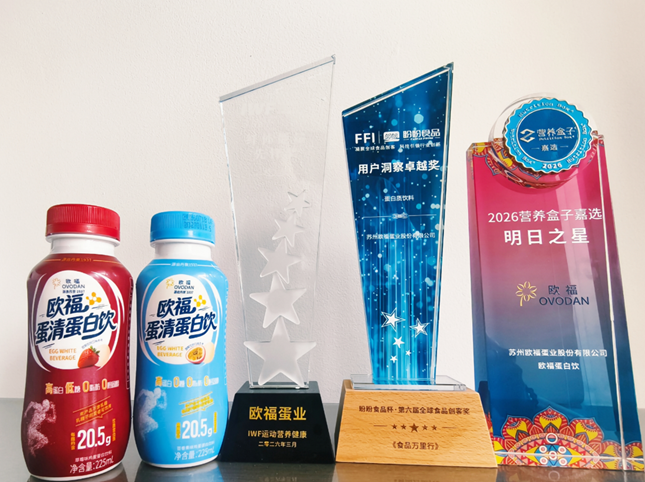
蛋清蛋白饮的渠道节奏则更清晰地体现了“线上试水、线下跟进”的路径。产品以占比85%的鸡蛋清为核心原料,每瓶含20.5g优质蛋白质,采用超高温杀菌技术实现常温贮存和即开即饮。2026年,该产品先后获得IWF“纤体能量先锋奖”、食品万里行FFI“用户洞察卓越奖”等三项行业奖项。渠道端,产品已在天猫、抖音、京东、拼多多等线上自营渠道及部分城市精品超市上市,8月草莓口味新品上市后矩阵进一步丰富。线上承担初期消费者教育和复购验证,精品超市与区域商超承担即饮场景的陈列转化。随着蛋白补充需求向办公、居家、户外等场景渗透,即开即饮的便捷体验正为产品向线下渠道的持续迁移提供需求支撑。
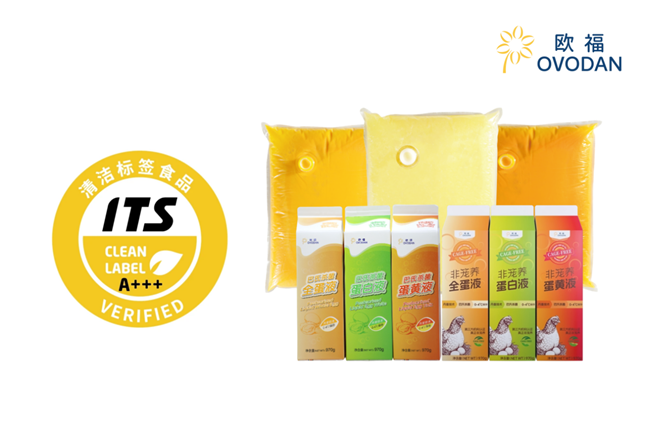
产品进入更多渠道,被更多认可的同时,还逐步建立了新的门槛。近期,巴氏杀菌蛋白液、全蛋液、蛋黄液获得Intertek清洁标签食品验证A+++级,巴氏杀菌蛋白液同时取得低GI食品验证。在品牌方把“配料表干净”纳入采购标准的趋势下,这类验证降低了产品进入头部客户供应商体系的摩擦成本,把产品力翻译成了渠道能够识别和采信的语言。
回到三季报,Q3营收增速回升至14.52%,反映的不是单一产品的短期放量,而是蛋液基本盘深化、蛋粉出口放量、预制蛋品商业化、非笼养鸡蛋区域铺开、蛋清蛋白饮线上向线下迁移等多条线同时运转的结果。后续若鸡蛋价格回归常态区间,叠加产品端各项布局持续落地,公司盈利能力有望逐步修复。
(本文基于公司公告等公开披露信息整理,不构成投资建议。)
 微信扫一扫打赏
 支付宝扫一扫打赏