 ID010
10月27日,联特科技(301205)发布了2026年第三季度报告。前三季度,公司实现营业收入12.75亿元,同比增长50.57%;归母净利润2011.04万元,扣非归母净利润1059.89万元。其中第三季度单季,公司实现营业收入5.78亿元,同比增长68.92%;归母净利润1073.96万元,扣非归母净利润869.19万元,收入端呈现加速放量态势。截至报告期末,公司总资产50.11亿元,较上年度末增长65.64%,资产规模随业务扩张同步抬升。
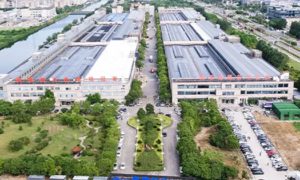
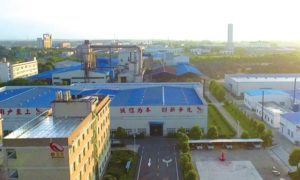
联特科技专注于光通信收发模块的研发、生产和销售,产品覆盖400G以下及400G以上(含400G、800G、1.6T)全速率段,累计型号超过1000种,终端应用于人工智能、电信传输、无线通信、光纤接入、数据中心及光纤通道等场景。公司具备从光芯片到光器件、光器件到光模块的设计制造能力,在光电芯片集成、光器件封装及高速链路建模与仿真等环节掌握一系列关键技术。生产布局上,公司实施“中国武汉+马来西亚槟城”双生产中心战略,马来西亚基地产量已占总产量相当比例,全球化交付体系初步成型。
收入高增的背后,是产品结构向高速率段持续迁移从行业需求节奏看,800G光模块已成为AI训练集群主流配置,1.6T等更高速率产品进入大规模商用前期。公司产品线已覆盖800G SR8、800G 2xFR4、800G DR4及1.6T 2FR4、1.6T 2DR4等型号,并布局硅光(Sipho)、薄膜铌酸锂(TFLN)、LPO等新型技术路径,与下游算力集群的速率升级节奏形成对应。合同负债期末余额1634.04万元,预付款项1.15亿元较期初增长453.84%,主要系预付材料款增加,一定程度上反映了公司对后续交付的备货节奏。
值得一提的是,公司于2026年8月26日董事会、9月14日临时股东会审议通过向境外全资子公司增资暨投资建设马来西亚高速光模块智造基地项目的议案,拟使用自有资金不超过1.5亿美元经新加坡联特向马来西亚联特增资,用于在马来西亚槟城州租赁标准厂房建设高速光模块生产线及购置土地建设综合工业园区。这一布局的直接意义在于完善海外制造体系、提升全球交付能力,在当前国际贸易环境存在不确定性的背景下,海外产能的落地也为供应链韧性提供了物理支点。同期,公司H股发行上市相关工作正在推进中,已于2026年6月29日向香港联交所递交申请并刊登申请资料。
政策层面,2026年下半年以来,围绕算力传输通道与高速光互联的顶层部署明显提速,为光模块环节提供了较为直接的政策坐标。2026年9月7日,工信部正式印发《信息通信行业发展“十五五”规划》,明确提出推进算力传输通道建设,部署400G及以上高速传输技术,建设光纤直达链路,同时加快全国一体化算力网建设,构建“枢纽—区域—边缘”多层次算力设施体系,有序部署万卡、十万卡及以上智算集群。规划还进一步指向大容量高带宽光通信设备的研发,重点包括1.6Tb/s光传输系统、200G-PON光接入系统及空芯光纤光缆等超大容量全光承载产品。这一指向的落点相当明确:算力集群的规模扩张,最终需要由光互联环节承接带宽与能效压力,高速光模块是算力传输通道从“规划”走向“物理连接”的关键器件。
上述政策与联特科技所处的光模块环节及其800G/1.6T、硅光、CPO等技术布局方向形成对应,为具备高速率产品交付能力的企业提供了可预期的中长期需求支撑。
 微信扫一扫打赏
 支付宝扫一扫打赏