 ID010
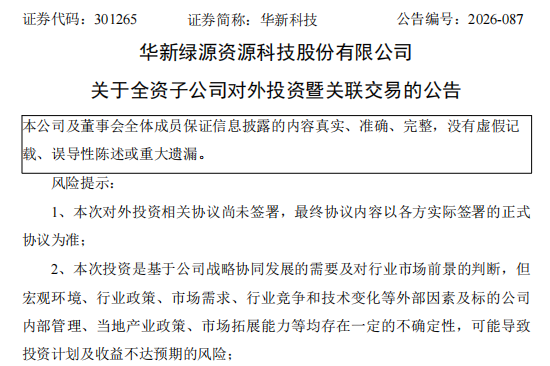
10月27日,华新科技(301265)发布公告,公司第四届董事会第二十四次会议审议通过相关对外投资议案,同意全资子公司绿源再生科技有限公司以不超过4000万元自有或自筹资金,收购尼日利亚华尼发展有限公司80%股权。根据公告披露信息,标的公司已合法持有许可证编号68609KL的锡矿探矿权,对应矿区面积5.6平方公里。结合前期初步地质勘查工作估算,该矿区范围内锡资源量不低于2万吨,以当前公开市场锡金属价格测算,对应资源价值不低于77亿元元;但该数据仅为粗勘估算,最终以权威机构正式勘探备案为准,公司强调存在估值偏差风险,目前矿权还处在探矿转采矿手续推进阶段,公司尚未签署正式投资协议。
资源布局与现有精炼产能形成业务衔接
从公司现有业务结构来看,本次对外投资的核心作用,是补充上游锡资源获取渠道,与已建成的精炼产能形成协同。
此前华新科技通过控股子公司华新金桐,已经具备了年产能1万吨的锡精炼能力,核心的冶炼加工能力已经完全落地,但此前公司的锡业务主要集中在再生锡回收领域,原料供给高度依赖回收体系。
本次尼日利亚锡矿项目投产后,预计从2027年起将逐步向国内输送锡金属原矿石,直接作为公司原生锡精炼产能的稳定原料补充。这一布局推动华新科技的业务模式由再生资源回收加工,自然延伸为“再生资源+原生资源”协同发展的双轨架构,既能够有效平抑原料端的价格波动风险,也能让已建成的精炼产能释放出更高的运营效率,进一步夯实整体业务的抗周期韧性,拓展长期盈利空间。
算力产业发展带动锡需求新变量
当前锡行业的需求驱动因素正在发生调整,算力相关产业的快速扩张,为锡的中长期需求带来了新的变量。
锡在电子互连、半导体封装、PCB制造环节具备较强的不可替代性,随着AI服务器功率密度、互连密度持续提升,先进封装、HBM高带宽存储及高速光模块渗透率不断走高,高纯锡基焊料的结构性需求逐步释放。从行业公开测算数据来看,AI服务器单机用锡量明显高于传统通用服务器,半导体焊料领域的锡需求在中长期存在持续增长的预期。
过去五年,全球锡消费量基本维持在36万至39万吨的区间内波动,走势与全球半导体行业周期关联度较高。2025年全球锡消费量约38.94万吨,同比增长3%,增长动力主要来自半导体行业的景气度上行。
AI算力产业的快速扩张,正在为锡的需求打开新的增长空间。近年来全球头部云服务厂商的资本开支持续加码,直接推动AI服务器出货量快速攀升,而AI服务器硬件架构的迭代升级,GPU数量、PCB层数的同步提升,进一步推高了单台设备的单位耗锡量。除此之外,消费电子方面,短期受存储涨价影响,低端机销量承压,2026年一季度全球智能手机出货同比下降4.99%,但AIPC渗透率持续提升,Gartner预计2026年AIPC出货量达1.43亿台,同比增长84%,渗透率达55%,有望成为锡需求的中长期增量来源。
供给端资源约束特征逐步显现
在需求端新变量不断出现的同时,锡的供给端也呈现出较为明确的约束特征。根据USGS公开数据,2025年全球锡静态储采比约为20.7年,在有色金属品类中处于相对偏低的水平。同时全球锡资源分布集中度较高,前五大产锡国合计储量占比超过75%,核心主产区的供给变动,容易受到当地政策、地缘环境等因素影响,进而传导至全球锡市场的整体供给节奏。
从近年实际运行情况来看,2023年缅甸佤邦锡矿停产之后,全球锡矿产量就进入小幅回落通道;受排水、炸药审批、雨季等多重现实因素制约,当地曼相锡矿复产水平仅为禁矿前的40%—50%,整体进度持续低于市场预期。印尼也在持续收紧矿产出口政策并打击非法开采,2025年10月更下令关闭邦加-勿里洞省1000座非法锡矿,不断趋严的合规压力进一步压缩了行业供给弹性。刚果(金)锡矿生产区域集中在东部北基伍省、南基伍省,持续遭受武装冲突等不确定因素影响,当地Bisie矿2025年3月就曾一度临时停产,地缘扰动已经成为当地产能释放的最大变量。
站在行业发展的大背景下看,华新科技本次海外锡矿布局,恰好衔接了自身已有的精炼产能积累和锡赛道中长期的需求增量窗口,后续随着项目建设落地,产能与资源的协同效应将逐步显现,将为企业经营业绩带来新的支撑点。
(风险提示:本文仅为基于公开信息整理,不作为投资依据,注意投资风险。)
 微信扫一扫打赏
 支付宝扫一扫打赏