 ID010
2026年9月14日,麦加芯彩(603062)发布公告,公司研发团队依托自主研发平台,针对海洋高盐雾、干湿交替、油舱介质侵蚀、货舱磨损、船体防污等复杂恶劣工况完成大量试验验证,从树脂体系、颜填料搭配到施工适配性形成完整技术积累,并于近日取得中国船级社(CCS)十余款船舶漆产品的认可证书,产品满足车间底漆、船用防锈漆、防污防锈体系(中期效型)、甲板漆、水线漆、船用货舱漆、船用油舱漆、船壳漆等多项国家标准。
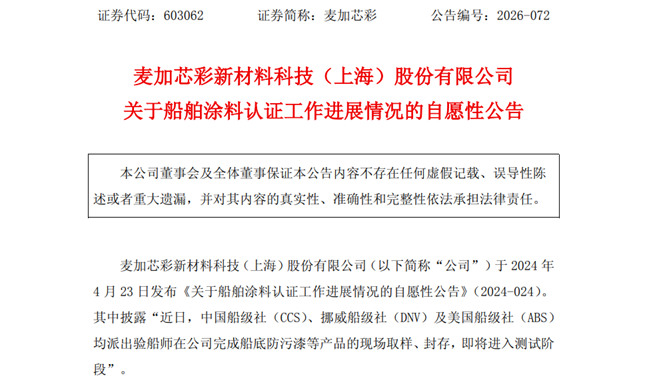
这是继2025年先后取得DNV、CCS、ABS三大船级社认证之后,公司在船舶涂料领域完成的又一轮认证体系化升级。从2024年4月启动认证工作至今,麦加芯彩用不到两年半的时间,完成了从集装箱涂料、风电涂料龙头向船舶涂料市场的系统性切入,其背后既有中国造船业全球领先带来的战略机遇,也折射出国产工业涂料企业打破外资垄断的现实挑战。
01
船舶涂料:一个“高壁垒、高集中”的寡头市场
理解麦加芯彩此番认证的市场意义,需要先看清船舶涂料行业的竞争底色。
根据《涂界》发布的权威榜单显示,船舶一个全球价值约67亿美元的市场,2025年同比增长约6.5%。但这个市场的集中度极高——上榜品牌合计销售收入为60.012亿美元,占全球市场份额高达89.57%,且全部为海外品牌。挪威佐敦以12.64亿美元销售收入蝉联榜首,丹麦海虹老人和日本中涂化工紧随其后,前三大品牌合计占据约40.79%的市场份额。从更细颗粒度的数据看,全球前五大船舶油漆制造商合计占据63.8%的市场份额,其中佐敦、中涂化工、阿克苏诺贝尔三家头部企业的市占率分别为18.2%、15.7%和14.3%。
中国市场的垄断格局同样触目惊心。根据《涂界》发布的权威榜单显示,2024年中国船舶涂料市场规模约115亿元,外资品牌销售收入高达98.12亿元,占全国市场份额85.32%,佐敦、海虹老人、中涂化工、阿克苏诺贝尔(国际油漆)、立邦、PPG等头部企业近乎垄断高端领域,国产品牌合计份额不足15%。2025年我国船舶涂料市场规模预计增长至约132亿元,同比增长约15%,但外资主导的基本格局并未根本改变。
这种垄断格局的形成,根源在于船舶涂料不同于一般工业涂料的特殊壁垒。船舶长期处于海水浸泡、干湿交替、强紫外线照射等极端腐蚀环境中,对涂料的附着力、耐盐雾性、防污性、耐磨性等指标要求极为苛刻。船底防污漆更是船舶涂料中难度最高、销售额最大的单品,其核心技术——防污剂的精准控释——长期被外资巨头掌握。更深层的壁垒在于认证体系:船级社认证周期通常长达一至两年甚至更久,且需要实船应用验证;船东在采购决策中具有高度话语权,设计院短名单、船厂施工习惯三者叠加,形成了极强的路径依赖。
简单来说,国产船舶涂料企业面临的困境可以概括为“有技术、没认证、无业绩”的闭环——没有认证就拿不到订单,没有订单就无法积累实船业绩,没有业绩就更难通过认证和获得客户信任。
02
认证攻坚:从“0到1”的系统性突破
麦加芯彩的破局路径,恰恰是从打破这个闭环入手。
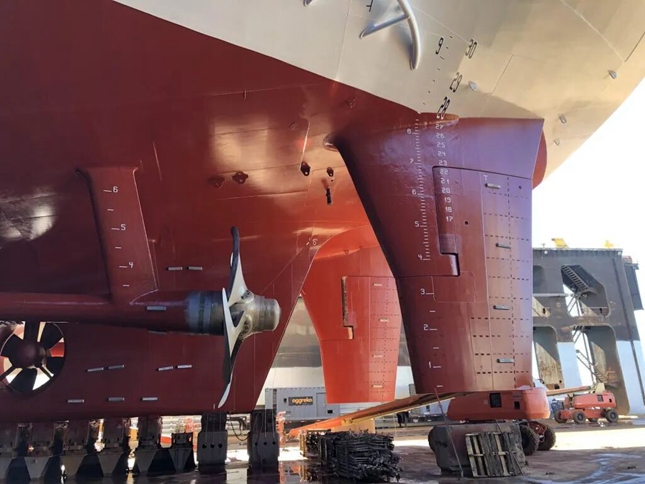
2024年4月,公司同时启动CCS、DNV、ABS三大船级社的认证工作。此后的推进节奏紧凑而有序:2025年3月取得DNV防污漆证书,这是船舶涂料中难度最高的单品认证,标志着公司产品的技术水平达到国际标准;2025年9月取得CCS认可证书,涵盖船体防锈漆、船体防污漆、船舶压载舱漆等产品;2025年10月取得ABS认可证书,覆盖船体防污漆、船舶压载舱漆、车间底漆等产品。
资料图片
而本次2026年9月的CCS集中认证,意义有所不同。公司在公告中明确表示,这是在CCS认证体系下、在前次认证基础上针对新造船涂料业务的“品种填平补齐、产品期效升级”。从“取得认证”到“填平补齐”,措辞的微妙变化揭示了战略重心的转移——如果说此前的认证是打开船舶涂料市场大门的钥匙,那么本次认证则是在为规模化进入新造船涂料供应链做产品矩阵的全面准备。
值得特别关注的是,公司还于2026年5月通过了NORSOK M-501及ISO 12944-9:2018海上钢结构重防腐最高标准测试,这为后续进入另一个被外资品牌垄断的海工涂料市场奠定了技术基础。
03
中国造船业的“超级周期”与国产替代窗口
麦加芯彩加速船舶涂料布局的时机选择,与中国造船业的历史性机遇高度吻合。
2025年,中国造船业三大指标连续16年保持世界第一,造船完工量5369万载重吨,占全球总量的56.1%;新接订单量10782万载重吨,占全球市场的69%;手持订单量27442万载重吨,占66.8%,再创历史新高。进入2026年,增长势头进一步加速:一季度造船完工量1568万载重吨,同比增长46%;新接订单量5953万载重吨,同比飙升195.2%,占世界总量的84.9%。
庞大的造船产能意味着庞大的涂料配套需求。然而,中国船厂建造的船舶中,大量使用的是外资品牌的涂料产品。这种“造船大国、涂料小国”的错位,既是产业痛点,也是国产替代最大的想象空间。
从政策与环保维度看,国际海事组织(IMO)持续收紧的能效指数(EEXI)和碳强度指标(CII)要求,正在倒逼船东加速采用高性能防污漆和低VOC环保涂料。有数据显示,全球环保型防污漆与低VOC涂料渗透率已突破41.3%,较2023年提升约12.7个百分点。这一趋势为具备技术研发能力的国产企业创造了结构性机会——在新一代环保涂料的起跑线上,中外企业的技术差距正在缩小。
目前,国产涂料在新造船市场的配套仍以近海及内河船舶为主,且集中在国内市场,不过突破的趋势已经确立。民企头部如麦加芯彩、信和、鱼童、海隆、双瑞、海化院等已通过三大船级社认证,一些品牌已经在高端远洋船舶得到了应用,并且在极地船舶上获得了突破,其中麦加芯彩已获境外船东订单,信和2025年船舶防腐板块业绩增速超40%。
04
平台化战略下的“第二增长曲线”
从公司自身发展逻辑看,船舶涂料的布局并非孤立的业务延伸,而是麦加芯彩“工业涂料平台战略”的关键落子。
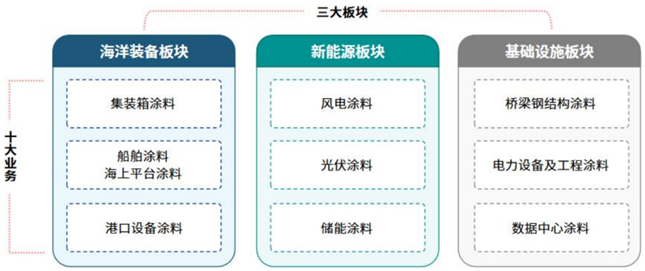
2025年公司实现营业收入17.12亿元,归母净利润2.10亿元。收入下滑主要源于集装箱涂料业务的周期性回落——2024年受红海事件影响,全球集装箱需求创历史新高,公司集装箱涂料收入达17.26亿元;2025年行业景气下行,该板块收入回落至10.50亿元。但与此同时,风电涂料业务增长强劲,2025年全年营收6.54亿元,同比大幅增长66.41%,占整体营收比例从18.37%提升至38.21%,毛利占比接近60%。
这种“此消彼长”的业务结构,既验证了公司平台化战略的抗周期价值,也凸显了开辟新增长曲线的紧迫性。船舶涂料的市场容量是集装箱涂料或风电涂料的数倍甚至十倍左右,若能成功切入,将从根本上改变公司的收入结构和成长天花板。
除船舶涂料外,公司在新赛道上的布局已渐次展开:光伏玻璃减反射涂层已完成科思创技术转移,6000吨产线投产;光伏边框涂料获德国莱茵TUV认证;储能涂料已实现对头部储能企业沙特项目的持续批量供货。公司明确表示,海工涂料和船舶涂料“希望未来某个时点成为公司收入占比最高的业务”。
05
现实挑战与不确定性
然而,从认证突破到规模化订单落地之间,仍有相当的距离需要跨越。
麦加芯彩在本次公告中审慎指出,能否以及何时获得新造船涂料订单,还需根据未来市场竞争格局、企业综合实力、产品竞争力、全球服务能力、客户信赖程度等因素而定,存在一定的不确定性。这一风险提示并非例行公事。船舶涂料行业的核心竞争力不仅在于产品配方,更在于“全球供货+多船级社认证+驻厂技术服务”的复合能力,船东指定、设计院短名单、船厂施工习惯的路径依赖短期内难以打破。
本土企业的短板同样不容忽视:防污剂、低表面能树脂、长效自抛光共聚物等上游关键原料仍受制于外资;现场涂装指导人才密度不足,“三分涂料七分涂装”的服务闭环尚未完全跑通。此外,外资巨头正在加速本土化布局,佐敦扩产张家港与青岛基地,阿克苏诺贝、PPG、立邦、海虹老人也在扩充船舶涂料产能,以本土产能对冲物流与合规成本,巩固高端定价权。
对麦加芯彩而言,当前船舶涂料业务仍处于市场开拓初期阶段,短期内难以对业绩形成显著贡献。投资者需要理性看待认证突破与订单落地之间的时间差。
06
结语
麦加芯彩本次CCS集中认证,标志着公司在船舶涂料领域完成了从“单点突破”到“体系覆盖”的关键一跃。在中国造船业占据全球近七成新接订单的背景下,国产船舶涂料的替代空间是确定性的——问题不在于“能否替代”,而在于“替代的速度和深度”。
从更宏观的视角看,麦加芯彩的船舶涂料之路,是中国工业涂料行业从“规模跟随”走向“技术自立”的一个缩影。当一家以风电叶片涂料和集装箱涂料起家的企业,能够在被外资垄断数十年的船舶涂料领域完成三大船级社的全面认证并斩获境外订单,这本身就说明国产替代的逻辑正在从政策驱动转向能力驱动。接下来需要验证的,是这种能力能否转化为持续的商业成果——而市场和时间,终将给出答案。(涂界)
 微信扫一扫打赏
 支付宝扫一扫打赏