 ID010
A股三大指数今日集体上涨,截至收盘,上证指数涨0.46%,深证成指涨1.32%,创业板指涨3.11%,北证50涨2.3%,科创50指数涨2.8%。全市场成交额16887亿元,较上日放量1719亿元,全市场超3500只个股上涨。
板块题材上,元件、CPO、光纤概念、PCB概念、游戏、半导体板块涨幅居前;白酒、机场航运、乳业、猪肉、免税店板块跌幅居前。
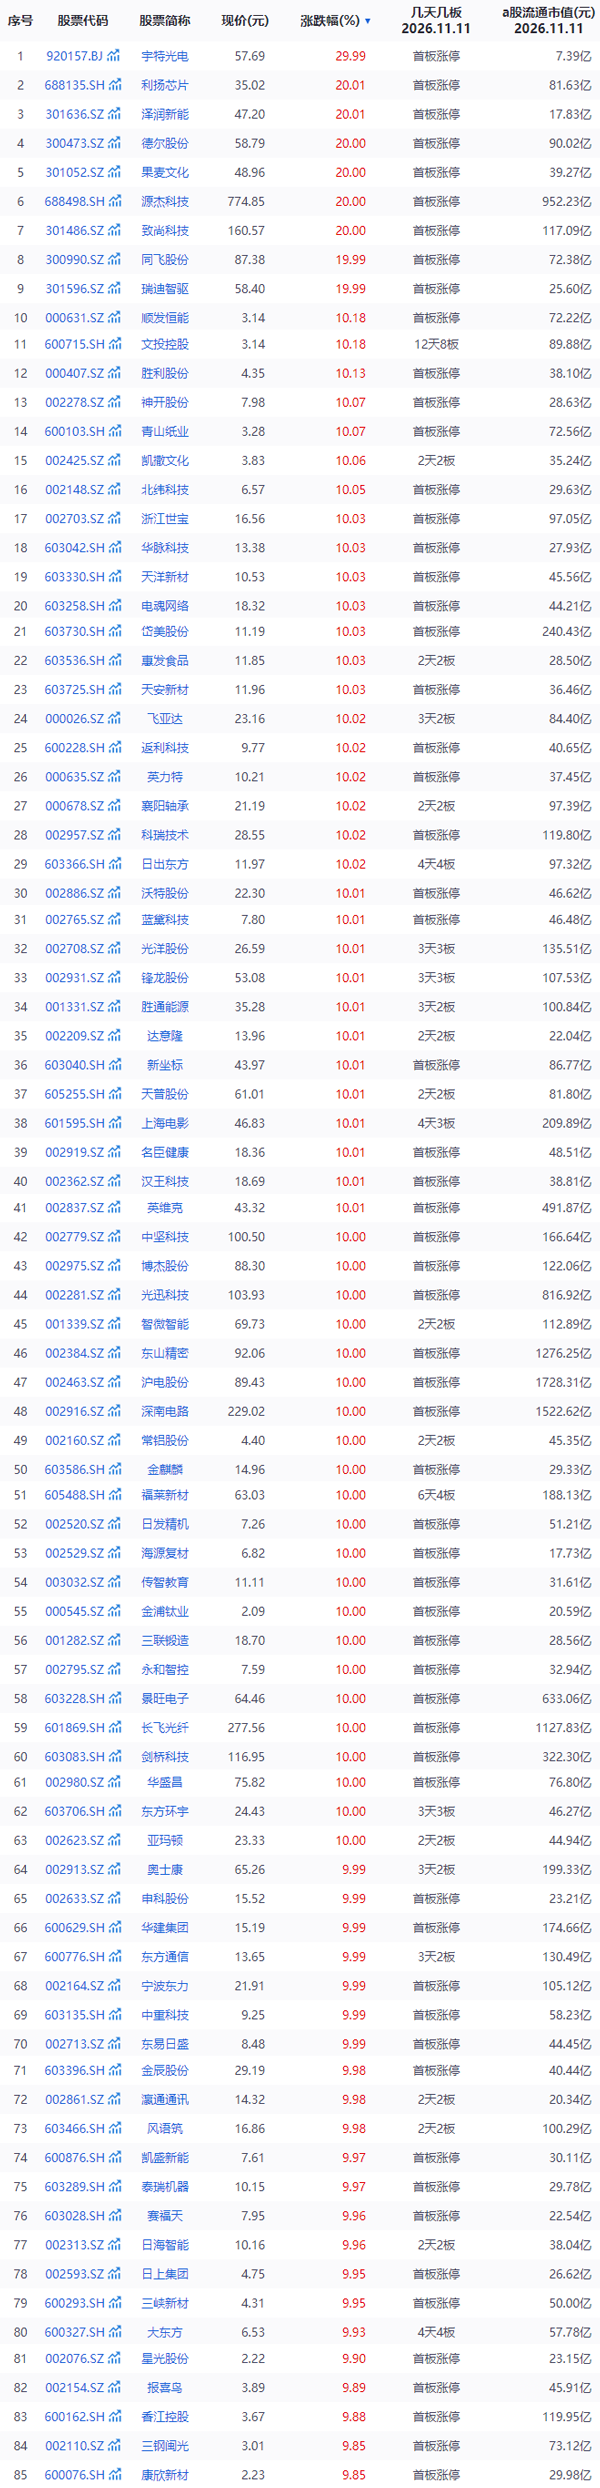
盘面上,元件板块午后持续走高,东山精密、深南电路、沪电股份、景旺电子、奥士康触及涨停,南亚新材、胜宏科技、生益电子涨幅居前。CPO板块午后大幅拉升,源杰科技、长飞光纤、剑桥科技、华盛昌、光迅科技等十余股触及涨停,新易盛、中际旭创、天孚通信均涨超10%。半导体板块亦表现活跃,利扬芯片触及20cm涨停,炬光科技、燧原科技、寒武纪涨幅居前。白酒板块全天低迷,皇台酒业、今世缘、古井贡酒跌幅居前。
连板个股
【4连板】大东方、日出东方。
【3连板】亚玛顿、光洋股份、锋龙股份、文投控股、东方环宇。
【2连板】襄阳轴承、常铝股份、达意隆、日海智能、凯撒文化、瀛通通讯、上海电影、风语筑、惠发食品、天普股份、福莱新材。
今日涨停个股
市场要闻
外围:美股回落,英伟达两日重挫,美联储放鹰
隔夜美股三大指数齐跌:标普500跌0.38%报7520.93点,纳指跌0.74%报25065.87点,道指跌0.30%报52231.89点。
英伟达跌5.47%报168.89美元,创3月30日以来最低收盘,两日累跌超9.5%、两天市值蒸发约2.85万亿元;此前董事会已就相关媒体报道启动独立调查,花旗下调目标价至285美元但仍维持买入。
美联储理事沃勒称12月或需加息50个基点,加息担忧压制风险偏好,黄金白银跳水、比特币跌破7.4万美元。
政策与流动性
央行今日开展1870亿元隔夜逆回购,利率1.25%,当日1900亿元到期,净回笼30亿元,连续两日小额净回笼。
“稳市机制”政策持续发酵:国常会首提完善资本市场稳市机制后,市场测算第三批互换便利(1000亿元、31家机构、中标费率降至10bp)与1%利率的回购增持再贷款形成合力,约3000亿元增量资金在路上。
证监会细化回购规则:破发纳入护盘式回购触发条件、放开上市满6个月限制、取消集合竞价时段回购申报限制。
公司公告
中伟新材:控股股东拟6个月内增持5亿—10亿元,已获中信银行长沙分行不超9亿元专项贷款承诺。
农业银行:向特定对象发行A股股票申请获上交所审核通过,尚需证监会同意注册。
硬科技龙头密集回购增持:炬光科技首次回购、生益电子5%以上股东增持并披露后续计划、艾罗能源发布前三季度利润分配方案;安德利11月3日—11日累计回购47.45万股。
(风险提示:股市有风险,投资需谨慎,以上内容仅供投资者参考,不作为投资决策的依据。)
 微信扫一扫打赏
 支付宝扫一扫打赏