 ID010
2026年11月5日,华盛锂电(688353)以网络互动方式召开2026年第三季度业绩说明会,公司就三季度经营情况、产能建设与产品布局与投资者交流。
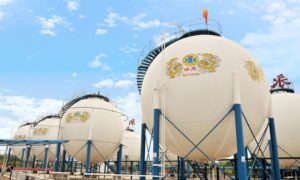
三季度业绩提升主要来自主要产品销售数量增加与销售价格大幅上涨。受益于需求旺盛,公司VC出货量保持较高水平。现有VC产能合计1.3万吨/年,其中电子级VC产能9000吨/年,工业级VC产能4000吨/年;公司凭借产品质量稳定性和一致性以及长期在业内积攒的口碑,产能利用率一直保持在较高水平。产品定价遵循随行就市原则,结合市场供需、原材料价格、宏观环境等因素动态调整;针对不同客户、不同合作订单采取差异化定价策略,整体价格波动趋势与行业市场走势基本保持一致。
年产6万吨VC新项目正按计划稳步推进,预计将于2026年底正式投产。该项目依托自主新工艺,具备成本优势,项目建成后将有助于公司增加市场份额。产能爬坡及满产满销的具体时间将根据市场需求、客户认证进度及生产设备调试情况而定,公司将结合市场供需、客户验证情况有序排产,不会盲目集中放量。作为VC行业头部企业,公司具备深厚的技术积累、成本优势及优质客户资源,未来将结合行业发展趋势、自身战略规划及市场需求,审慎评估并适时推进其他VC新项目的布局。
研发方面,公司坚持自主工艺升级与下游合作研发同步推进、互为支撑。一方面持续优化生产工艺,推进产线智能化改造,降低单耗与制造成本,夯实盈利底盘,提升现有产品的抗风险能力;另一方面积极联动电解液及电池企业开展合作研发,围绕快充、高电压、固态、半固态等方向,推进LiDFOB、MMDS等新型添加剂的配方验证落地,丰富产品结构。在新一代电池材料布局上,公司持续跟踪固态电池发展,布局硫化物固态电解质、高导电添加剂等下一代材料研发,适配长寿命、高功率固态电池需求;硅碳负极、硫化锂、LiFSI项目均按既定研发及产业化节奏稳步推进。
从行业格局看,电解液添加剂环节前两年经历了较为激烈的价格竞争,目前VC、FEC等核心添加剂价格较底部有所修复,一部分工艺落后、成本偏高、稳定供货能力不足的中小产能逐步退出,具备稳定交付、成本优势的头部企业产能利用率相对更高。但行情回暖后会有部分闲置装置考虑重启,叠加新建项目陆续推进,行业供需格局仍处在动态调整过程中。在这一背景下,华盛锂电6万吨VC项目依托自主新工艺的成本优势,以及产品一致性和稳定性、稳定的客户体系,为应对行业周期变化提供了产能与成本层面的支撑。
H股发行方面,华盛锂电表示本次H股发行是公司全球化布局、拓展海外客户、优化融资结构的重要战略安排。公司及保荐机构密切跟踪市场变化,结合市场情况审慎评估发行节奏,同时扎实做好经营基本面,相关安排以公司后续公告为准。
 微信扫一扫打赏
 支付宝扫一扫打赏