 ID010
10月27日,麦加芯彩(603062)发布2026年第三季度报告。前三季度,公司实现营业收入13.34亿元,归母净利润7313.66万元,扣非归母净利润5623.35万元;其中第三季度单季实现营业收入5.00亿元,同比增长8.39%,归母净利润3527.90万元,扣非归母净利润2606.14万元,单季收入保持增长,盈利规模稳健。在海洋装备、新能源等下游领域持续拓展的背景下,公司在船舶涂料认证、变压器涂料及光伏涂料等新业务上的进展,为后续增长提供了多条可跟踪的线索。
从利润端看,报告期业绩表现主要受业务结构切换与战略性投入节奏的阶段性影响。海洋装备板块中集装箱涂料业务的毛利贡献同比回落,公司围绕船舶涂料、光伏涂料等新业务加大销售投入,新业务收入释放尚需时间;珠海麦加7万吨产能项目转固后折旧计提增加,2025年第四季度实施的股权激励在本报告期形成股份支付费用,信用减值损失亦有所增加。上述因素多属产能爬坡与新业务培育期的阶段性特征,随着新业务收入逐步释放和产能利用率提升,盈利结构具备改善基础。
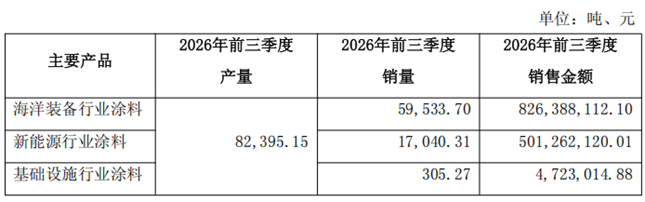
麦加芯彩主营高性能涂料的研发、生产和销售,产品覆盖海洋装备行业涂料、新能源行业涂料及基础设施行业涂料等板块。从前三季度经营数据看,海洋装备行业涂料实现销售收入8.26亿元,销量5.95万吨;新能源行业涂料实现销售收入5.01亿元,销量1.70万吨;基础设施行业涂料实现销售收入472.30万元。海洋装备与新能源两大板块构成收入的基本盘,产品结构延续了以高壁垒工业涂料为主的特征。
值得一提的是,报告期内公司船舶涂料业务取得实质性认证突破。2026年9月15日,公司公告披露取得中国船级社(CCS)十余款船舶漆产品的认可证书,其中包括船用防污防锈体系(中期效型)认证。在中国船级社认证体系下,防污漆按有效期划分为短期效(三年以下)、中期效(三年及以上、五年以下)和长期效(五年及以上)三类,新造船通常极少选用短期效产品,主要采用中期效及长期效型。因此,本次中期效认证的核心意义在于,公司可以实质性进入新造船涂料领域。此外,公司此前已通过美国和挪威船级社认证,产品还通过了NORSOK M-501:2022标准中浪溅区、浸没区测试,以及ISO 12944-9:2018中Im4和CX测试,海洋工程涂料的技术资质体系逐步完善。新造船市场的打开,意味着公司在船舶涂料这一高壁垒领域从存量修补向增量新建延伸,客户结构和单船价值量均有进一步拓展的空间。
从政策端看,10月9日,中共中央、国务院印发《关于发展新质生产力的意见》,明确将船舶产业纳入重点产业提质升级行动,提出“巩固提升船舶等产业在全球产业分工中的地位和竞争力”,并强调支持企业用绿色技术改造提升传统产业。10月13日,交通运输部、工信部、国家能源局联合印发《内河新能源船舶推广应用行动方案(2026—2030年)》,提出到2028年内河新能源船舶保有量较2025年翻倍,其中电动运输船舶突破1000艘、甲醇动力船舶突破100艘,并基本建成长江、西江航运干线、京杭运河航运绿色通道和长三角船舶电动化先行区。新能源船舶的增量建造,直接对应着新造船涂料需求的扩容。
在船舶工业提质升级与内河新能源船舶推广形成增量建造需求、工业涂料VOC标准趋严推动低VOC产品渗透的背景下,具备船级社认证积累、海洋工程测试资质和产能布局的参与者,其后续经营表现值得看好。
 微信扫一扫打赏
 支付宝扫一扫打赏