 ID010
A股三大指数今日集体下跌,截至收盘,上证指数跌1.48%,深证成指跌2.96%,创业板指跌4.37%,北证50跌0.93%,科创50指数跌2.78%。全市场成交额15419亿元,较上日放量998亿元,全市场近5000只个股下跌。
板块题材上,AI视频、网络游戏、贵金属、染料、CRO、煤炭开采加工、电子化学品板块跌幅居前;电机、兵装重组概念、工程机械、银行、证券板块表现相对领先。
盘面上,权重股再度大跌,新易盛跌超10%,中际旭创跌超7%,宁德时代在昨日收跌12%的基础上再跌超3%,创业板指失守2600点,自今年历史高位已回撤超40%。文化传媒、AI视频板块临近尾盘持续下跌,龙版传媒、德才股份、粤传媒、新华传媒、引力传媒等多股跌停。另一方面,电机、人形机器人概念股逆势上涨,大业股份5连板,奕帆传动、鸣志电器、大洋电机等股收获涨停,此前马斯克称人形机器人将成全球最大产业。半导体、先进封装板块午后一度反弹,华天科技、大普微、德明利、长电科技等股上涨。部分银行股表现积极,工商银行、建设银行盘中再创新高。
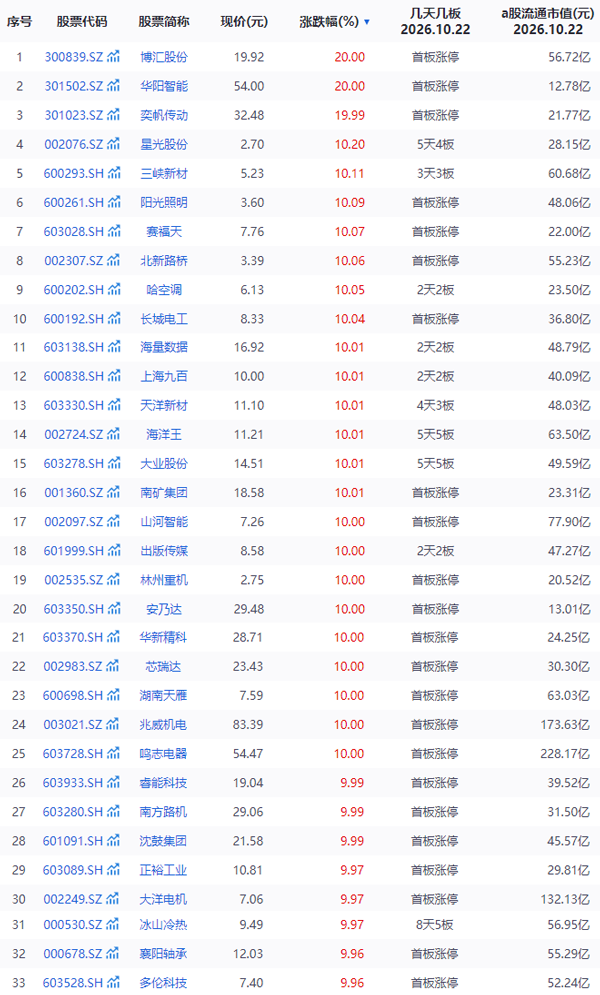
连板个股
【5连板】大业股份。
【3连板】星光股份、三峡新材。
【2连板】上海九百、出版传媒、海量数据、天洋新材。
今日涨停个股
资金面
主力资金结构分化:电力设备、机械设备、家用电器、汽车板块获得主力资金净流入,机器人、设备制造赛道获得资金承接;电子、通信、传媒、有色板块遭遇大额净流出,AI产业链资金出逃明。
北向资金全天整体流出,外资偏好的成长股抛压更大;两融余额小幅回落,杠杆资金趋于谨慎。资金行为反映出当前市场风险偏好快速回落,短线资金规避高波动赛道,优先选择确定性更强的低估值蓝筹、有产业催化的机器人细分方向。
市场要闻
产业端,算力板块短期交易拥挤度较高,叠加部分海外产业链预期扰动,引发赛道股集中回调;人形机器人相关产业落地消息持续催化零部件标的行情。
港股同步大幅走弱,恒生科技指数跌幅显著,外围风险情绪传导至A股成长板块。
政策层面持续强调支持科技创新、产业融合,但短期市场信心修复需要时间,资金更偏向业绩确定性标的。
(风险提示:股市有风险,投资需谨慎,以上内容仅供投资者参考,不作为投资决策的依据。)
 微信扫一扫打赏
 支付宝扫一扫打赏