 ID010
大盘概况
9月24日为中秋假期前最后一个交易日,A股全天低开低走,盘中短暂冲高无力,尾盘进一步下探,各大宽基指数全线收跌,市场避险情绪集中释放,两市成交进一步缩量,下跌家数占比显著抬升。
截至收盘,上证指数报3888.37点,下跌1.22%;深证成指报13316.97点,下跌2.34%;创业板指报3288.95点,下跌2.68%;科创50收1621.87点,下跌2.35%;北证50下跌1.70%。
沪深北三市合计成交16691亿元,较前一交易日缩量1140亿元;全市场1120家个股上涨,4306家个股下跌,51只个股涨停,跌停家数有所增加,炸板率走高。北向资金呈现净流出,全市场主力资金大幅净流出,机构、部分短线资金选择节前降仓规避假期海外不确定性风险证券时报。
板块热点解析
逆势领涨方向
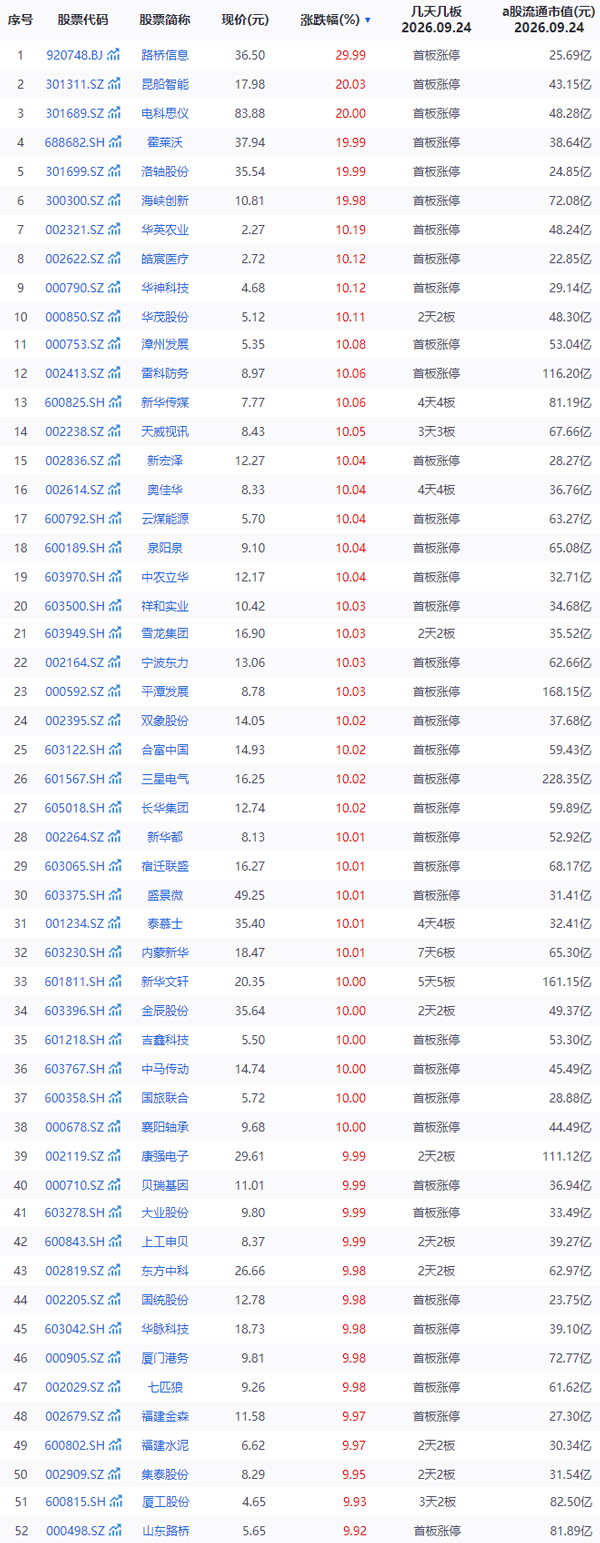
人形机器人(减速器、轴承):大盘回调背景下板块逆势走强,洛轴股份、襄阳轴承、宁波东力等多只标的涨停,聚焦关节、精密轴承零部件,机器人产业链依旧维持较高的主题热度。
风电设备:受益国内风电装机数据向好,吉鑫科技涨停,威力传动大涨接近10%,风机零部件环节获得资金防御性配置。
纺织制造、煤炭、银行:偏防御属性板块表现抗跌,纺织制造多只个股封板;银行、煤炭板块凭借高股息属性,在市场调整中相对抗跌,主力资金出现小幅净流入。
福建本地概念:午后尾盘出现集体异动,路桥信息30cm涨停,海峡创新、平潭发展、厦门港务、福建水泥等批量涨停,属于事件催化型题材脉冲行情。
今日涨停个股:
领跌方向
半导体元件、PCB、CPO、消费电子跌幅居前,前期强势的算力硬件板块迎来集中获利回吐,电子板块主力资金净流出居全市场首位;贵金属、能源金属、部分消费医药标的同步回调,高位成长筹码松动明显,题材股回调幅度大于权重蓝筹。
消息面汇总
资本市场:9月24日多家公司完成定增、可转债、IPO审核,北交所、科创板、主板审核工作常态化推进;国债期货收盘集体走高,反映市场风险偏好下行,资金向固收资产避险。
产业数据:国家能源局披露风电装机数据,国内风电新增装机维持较高增速,对风电产业链形成基本面支撑;多地发布纺织产业扶持相关政策,利好纺织制造板块情绪。
宏观资金:央行维持流动性合理充裕,人民币汇率窄幅震荡;临近中秋国庆双长假,机构主动降低权益仓位,规避海外市场、海外政策假期扰动,是今日市场缩量下跌核心诱因。
事件催化:福建区域政策预期升温,带动本地板块尾盘脉冲式拉升。
(风险提示:股市有风险,投资需谨慎,以上内容仅供投资者参考,不作为投资决策的依据。)
 微信扫一扫打赏
 支付宝扫一扫打赏