 ID010
大盘概况
9月23日A股全天维持弱势震荡,三大指数高开后逐级回落,市场成交显著萎缩,受中秋国庆长假临近影响,资金避险情绪升温,市场赚钱效应偏弱。截至收盘,上证指数报3936.52点,下跌0.39%;深证成指报13636.07点,下跌0.64%;创业板指报3379.61点,下跌0.60%。两市合计成交17649.8亿元,较前一交易日缩量3705.7亿元,缩量幅度明显;全市场1891家个股上涨,3564家个股下跌,51只个股涨停,炸板率偏高,题材轮动节奏较快。北向资金全天小幅净流出,融资余额小幅抬升,机构调仓、持币过节成为当前主要交易行为。
板块热点解析
领涨方向
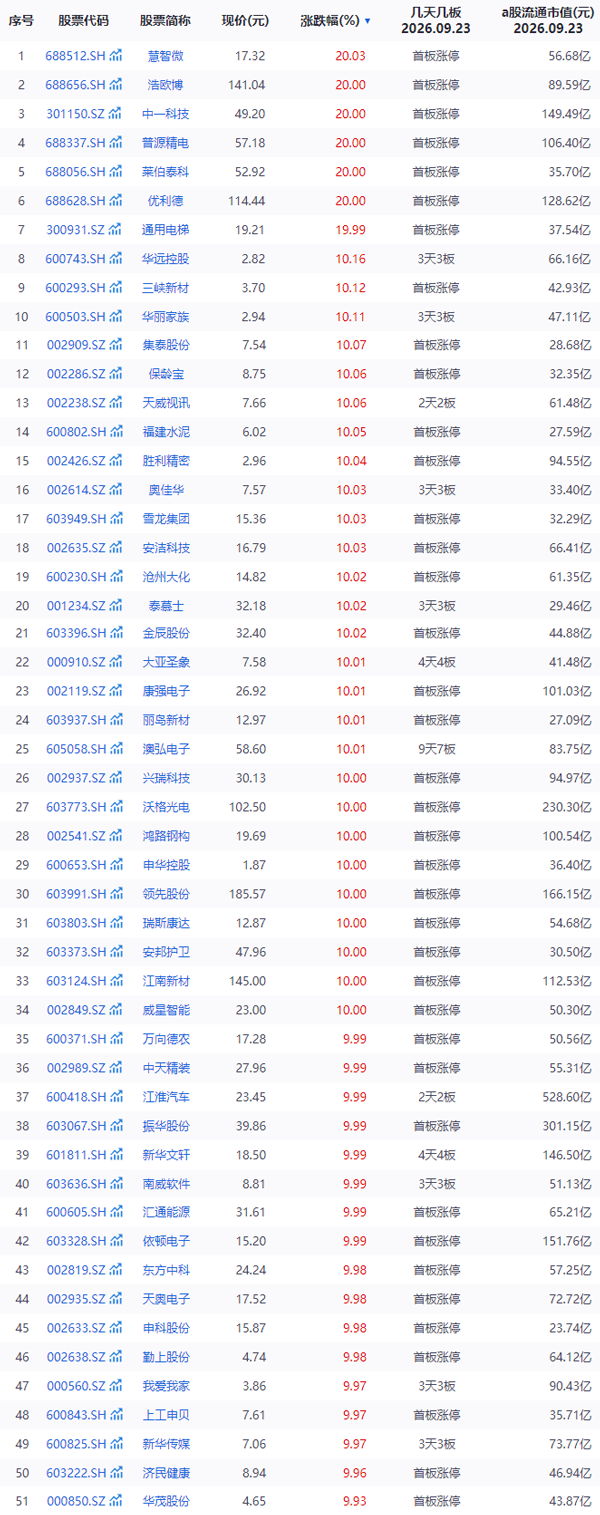
PCB与复合铜箔:电子制造细分延续强势,高速PCB产业链热度持续,澳弘电子走出9天7板,依顿电子、中一科技、江南新材涨停,受益光模块、算力硬件扩产带动上游板材需求提升。
科学仪器/测试设备:板块集体爆发,普源精电、优利德、莱伯泰科、东方中科涨停,VNA等测试仪器受益通信、半导体国产替代,订单预期改善,专精特新标的获得资金集中追捧。
地产链:地产板块盘中异动,我爱我家、华远控股、华丽家族涨停,万科A盘中冲击涨停,地产政策预期催化板块脉冲式行情,但板块内部分化较大,高位标的炸板较多,持续性有待观察。
玻璃基板:沃格光电、三峡新材涨停,面板上游材料跟随产业链预期修复走强。
今日涨停个股:
领跌方向
煤炭板块跌幅居前,云煤能源跌停,周期资源股受大宗商品价格波动、三季度机构调仓压制;传媒、AI应用、船舶板块同步回调,高位题材出现筹码松动,部分高位人气股退潮,近端次新股波动加剧,多只标的跌幅超20%。
消息面汇总
资本市场:中金公司换股吸收合并东兴、信达证券重大资产重组复牌,券商板块情绪受到事件扰动;多单科创板、主板定增项目获得交易所受理、回复,再融资审核维持常态化推进。
产业政策:轻工纺织产业规划正式发布,对消费制造产业链形成中长期政策指引;人民币汇率维持窄幅波动,央行开展小额公开市场操作,流动性整体维持合理充裕。
资金层面:临近双节长假,市场担忧海外外围不确定性,部分机构选择降低仓位规避跨期风险,市场交投意愿明显回落,资金偏向短周期防御与确定性成长细分。
(风险提示:股市有风险,投资需谨慎,以上内容仅供投资者参考,不作为投资决策的依据。)
 微信扫一扫打赏
 支付宝扫一扫打赏