 ID010
A股三大指数今日集体下跌,截至收盘,上证指数跌0.28%,深证成指跌0.71%,创业板指跌0.79%,北证50跌3.99%,科创50指数涨1.83%。全市场成交额13146亿元,较上日缩量654亿元,全市场超4800只个股下跌。
板块题材上,厨卫电器、影视院线、短剧游戏、文化传媒、游戏板块跌幅居前。
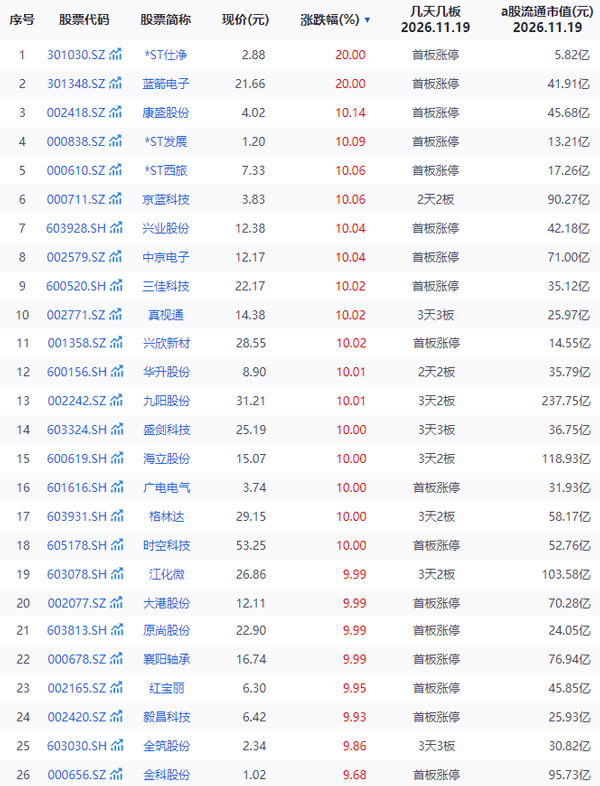
盘面上,半导体板块走势分化明显,蓝箭电子、灿芯股份、燕东微、大港股份盘中触及涨停,晶合集成、华虹宏力、粤芯半导涨幅居前;燧原科技触及20cm跌停,沫曦股份、盛科通信、利扬芯片、摩尔线程重挫。光刻胶板块局部活跃,兴业股份、格林达、盛剑科技、江化微触及涨停,国林科技、兴欣新材、宝丽迪涨幅居前。机场航运板块表现强势,吉祥航空、中国东航、中国国航涨幅居前。影视院线板块重挫,慈文传媒、横店影视、金逸影视、文投控股均跌停,中广天择、欢瑞世纪、博纳影业跌幅居前。文化传媒板块持续走低,吉视传媒、返利科技盘中触及跌停,果麦文化、旗天科技、华媒控股跌幅居前。
连板个股
【3连板】真视通、全筑股份、盛剑科技。
【2连板】京蓝科技、华升股份。
今日涨停个股
市场要闻
主线:半导体“内部大分化”
资金几乎全部集中在半导体产业链的上游设备材料,而算力应用被明显抽水:
领涨:光刻胶、先进封装、半导体设备、电子化学品。格林达、红宝丽、大港股份涨停,蓝箭电子20cm涨停,盛剑科技3连板,耐科装备20cm涨停;晶圆制造龙头华虹宏力+8.05%、中芯国际+6.21%、华润微+5%。半导体板块全天净流入30.51亿元,居行业首位。
领跌:算力芯片与服务器。燧原科技20cm跌停,沐曦股份跌超10%,摩尔线程、海光信息(-4.81%)跟跌;拓维信息-9.35%、浪潮信息-8.25%、紫光股份-7.41%、中科曙光-5.23%。IT服务净流出27.64亿元,居首位。
其他:稀土、航空机场逆势上涨;AI漫剧、影视传媒继续崩塌,慈文传媒、横店影视、文投控股连续三日跌停;冰雪旅游集体重挫,长白山、大连圣亚、冰山冷热、龙江交通跌停。
催化:四重消息共振
工信部批准《半导体设备与零部件质量管理体系》行业标准,系统规范设备与零部件全生命周期质量管理——设备国产化的“标准基建”落地。
腾讯Q3资本开支大超预期:前三季度资本开支1661.53亿元、同比+179%,单季814.3亿元,直接验证国内AI算力投入强度。
英伟达扩大供应链:宣布扩大与台积电、矽品精密、景硕、三星电机、安靠、富士康合作,以数十亿美元资金支持矽品在台湾扩大先进封装产能,景硕专供英伟达的ABF载板产能将扩至目前3.5倍以上——A股先进封装、载板概念直接受益。
“三星流片”事件发酵:市场重新定价国产替代紧迫性,光刻胶板块开盘7分钟内格林达、盛剑科技、红宝丽直线封板。此外澜起科技DDR5第五子代RCD芯片9月已量产。
产业数据支撑:2024年我国半导体光刻胶市场规模约56亿元,预计2029年增至115亿元,CAGR约15.5%,增量主要来自KrF、ArF。
宏观与海外:美联储纪要偏鹰
美联储10月FOMC会议纪要(北京时间今日凌晨2:00):多数官员认为通胀存在上行风险,部分委员指出12月加息幅度超过25个基点具有合理性,几乎全体官员认同需进一步收紧货币政策。纪要公布后美元指数升至日内高位(逾19个月高位,一周涨约2%),10年期美债收益率5.066%、2年期升至4.802%,美股小幅下挫。克利夫兰联储主席哈马克主张“稳步缓慢加息”,圣路易斯联储主席穆萨莱姆称2027年春季前可能还需数次加息。
APEC领导人非正式会议今日在深圳闭幕(11月18—19日),主题“建设亚太共同体,促进共同繁荣”。
商务部数据:1—10月重点平台智能眼镜销售额增长1倍,具身智能机器人销售额增长25.2%;今日下午举行例行新闻发布会。
在岸人民币16:30收报6.6651,较上一交易日涨2点;财政部、央行开展1000亿元中央国库现金定存招标(1个月期)。
公司动态
网易Q3:营收279亿元,同比-1.8%;净利润84亿元。
腾讯Q3:资本开支单季814.3亿元大幅超预期,AI投入仍是市场分歧焦点。
Anthropic今日登陆纳斯达克(第三次修订招股书后获批),首日表现将外溢至全球AI板块估值情绪。
港股联想集团跌逾10%,拖累A股硬件产业链情绪。
家电局部活跃:海信家电+5.36%、惠而浦+4.45%、TCL智家+3.61%、海尔智家+2.43%、美的集团+1.45%。
(风险提示:股市有风险,投资需谨慎,以上内容仅供投资者参考,不作为投资决策的依据。)
 微信扫一扫打赏
 支付宝扫一扫打赏