 ID010
10月31日,金种子酒(600199)披露2026年第三季度报告。前三季度,公司实现营业收入3.13亿元。在行业深度调整期,公司主动优化渠道库存、剥离非主业资产,聚焦白酒核心业务,省内经销商数量净增23家。
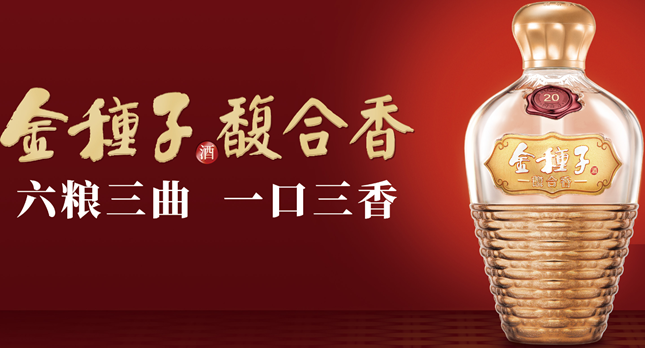
金种子酒是新中国首批酿酒企业,也是全国酿酒行业骨干企业。下辖10家分(子)公司,主要经营白酒、生化制药等产业。公司现有“金种子”、“种子”、“醉三秋”、“和泰”、“颍州”五大白酒品牌,“金种子”、“醉三秋”两个商标荣获“中国驰名商标”,颍州佳酿酒被商务部授予“中华老字号”,金种子系列白酒是国家地理标志保护产品,7款白酒产品被中国绿色食品发展中心认定为绿色食品,荣获全国绿色食品示范企业。
从经营数据看,公司产品结构与渠道结构呈现积极变化。前三季度,高端酒(零售价>500元/瓶)实现收入864.29万元,中端酒(100-500元/瓶)实现收入6439.66万元,低端酒(≤100元/瓶)实现收入2.27亿元。中高端产品合计占比约24%,馥合香系列作为公司差异化品类,仍处于市场培育与消费引导阶段。分区域看,省内市场实现收入2.53亿元,省外市场4680.78万元。经销商方面,报告期末省内经销商401家,报告期内净增23家(增加39家、减少16家),省外经销商228家。省内渠道的净增,反映出公司在核心市场持续推进渠道下沉与终端网点优化,为后续动销恢复蓄力。
财务质量方面,主动调整与降本控费成效有所显现。前三季度,公司营业成本1.69亿元,同比下降52.5%;销售费用1.02亿元,同比下降49.7%,主要系广告及市场推广费用优化;管理费用5118.71万元,同比基本持平;研发费用483.11万元。截至三季度末,公司总资产28.63亿元,归母净资产18.61亿元,账面货币资金1.62亿元,资产负债率35.0%,财务结构保持稳健。
需要客观看待的是,营收与利润的同比下滑,并非完全由终端需求恶化所致,还受金太阳药业股权转让后不再纳入合并范围,直接减少并表收入影响。从行业与政策端看,白酒行业正处于深度调整与结构分化的阶段。2026年以来,消费复苏节奏温和,次高端及区域酒企普遍面临动销压力与库存去化任务。与此同时,安徽作为白酒消费大省,省内市场竞争激烈。金种子酒作为区域老牌酒企,品牌底蕴与本地渠道网络是其重要资产,后续随着渠道库存逐步出清,以及馥合香系列消费者培育的持续深入,公司在市场内的竞争优势仍具备延续的基础。
 微信扫一扫打赏
 支付宝扫一扫打赏