 ID010
A股三大指数今日集体下跌,截至收盘,上证指数跌1.1%,深证成指跌2.57%,创业板指跌3.96%,北证50跌2.37%,科创50指数跌2.6%。全市场成交额16716亿元,较上日缩量4635亿元,全市场超4700只个股下跌。
板块题材上,种植业与林业、公路铁路运输、电力、粮食概念、银行板块涨幅居前;元件、CPO、电子化学品、PCB概念、光纤概念跌幅居前。
盘面上,种植业与林业板块低开高走,新赛股份、万向德农触及涨停,秋乐种业、康农种业、神农种业涨幅居前。银行板块逆市走高,沪农商行、建设银行、江苏银行、苏州银行、浦发银行涨幅居前。文化传媒板块局部走高,思美传媒、城市传媒涨停,无线传媒、东方明珠、芒果超媒涨幅居前。元件板块表现低迷,澳弘电子触及跌停,沪电股份、东山精密、生益科技跌幅居前。CPO板块亦走势疲软,剑桥科技触及跌停,中际旭创、景旺电子、宇特光电跌幅居前。
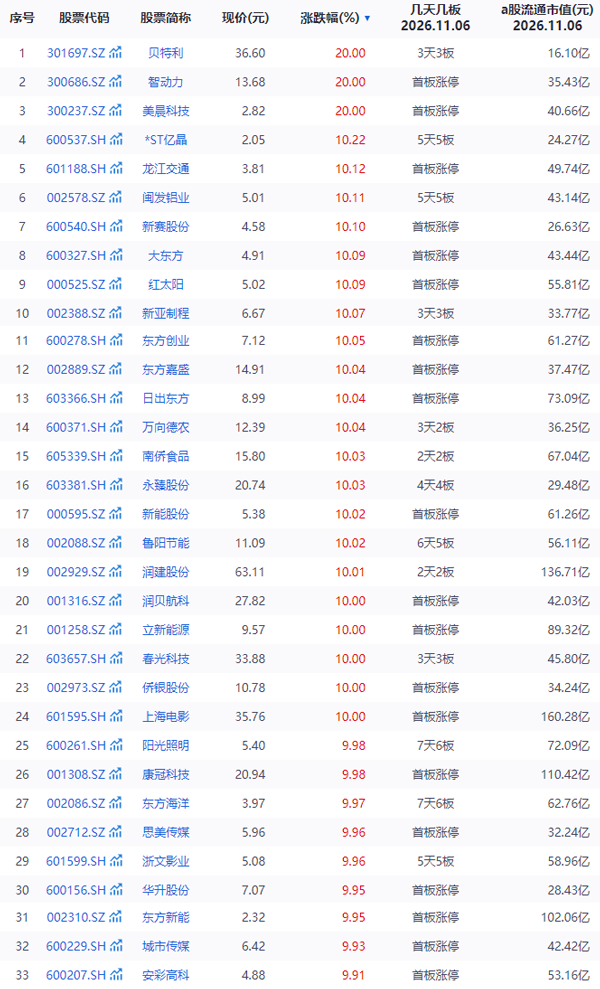
连板个股
【5连板】闽发铝业、浙文影业。
【4连板】永臻股份。
【3连板】新亚制程、贝特利、春光科技。
【2连板】东方海洋、润建股份、阳光照明、南侨食品。
今日涨停个股
市场要闻
外围冲击:美股重挫引发亚太市场连锁大跌
隔夜美股三大指数集体重挫,道指跌3.44%,标普500、纳指同步大跌,恐慌指数飙升近70%;原因在于美国民主党中期选举拿下参众两院,并在德州等算力重镇州长席位取得突破,市场因此计价AI基础设施审批收紧、数据中心监管加压的风险。
亚太市场连锁反应:日经225、台湾加权指数双双迈入技术性熊市,东京两大股指跌幅均超5%;韩国KOSPI盘中一度跌近9%、跌破5000点,触发熔断,交易暂停20分钟,三星电子、SK海力士均暴跌超10%。
港股恒生科技指数周内仍涨超8%,但AI硬件链个股明显回调。
国内政策与资金
《国务院关于金融工作情况的报告》全文公布(11月3日人大常委会):提出实施好支持资本市场的货币政策工具,支持中央汇金公司发挥类平准基金作用,拓宽中长期资金来源,巩固完善资本市场稳市机制;同时加大金融支持”六张网”建设、科技创新、小微企业力度。
中金公司今日在第三批SFISF项下买入股票。央行11月3日已开展1000亿元互换便利操作,31家证券基金公司投标,中标费率10bp。
回购增持再贷款(利率降至1%)使用热度不减:10月以来深市公司披露已使用回购增持贷款公告8份;今日10余家深市科技公司宣布拟使用该贷款。
英国央行加息25个基点至4%,为2023年8月以来首次加息,8名委员支持、1名主张加息50bp。
公司公告
胜宏科技:午间披露经营与回购情况,回购金额1.5亿—3亿元,称生产经营正常、供应链稳定、客户订单需求强劲。
立讯精密披露回购进展(截至10月31日);中际旭创已回购8亿元,并表示将充分运用回购再贷款政策。
和邦生物拟1亿—2亿元回购(价格不超3.01元/股);卓易信息拟3000万—6000万元回购。
港股泡泡玛特今日回购4950万港元股份。
(风险提示:股市有风险,投资需谨慎,以上内容仅供投资者参考,不作为投资决策的依据。)
 微信扫一扫打赏
 支付宝扫一扫打赏